Domain bildungspatenschaft.de kaufen?
Wir ziehen mit dem Projekt
bildungspatenschaft.de um.
Sind Sie am Kauf der Domain
bildungspatenschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bildungspatenschaft.de kaufen?
Ist Versteuerer Vorsteuerabzug?
Ist Versteuerer Vorsteuerabzug? Diese Frage bezieht sich auf die Möglichkeit eines Unternehmens, die Umsatzsteuer, die es auf Einkäufe gezahlt hat (Vorsteuer), von der Umsatzsteuer abzuziehen, die es auf seine eigenen Verkäufe erhebt. Der Vorsteuerabzug ist ein wichtiger Aspekt des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuerlast zu reduzieren. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um den Vorsteuerabzug geltend machen zu können, z.B. dass die Einkäufe für unternehmerische Zwecke getätigt wurden. Insgesamt ist der Vorsteuerabzug ein wichtiger Mechanismus zur Vermeidung von Doppelbesteuerung und zur Förderung der Wettbewerbsfähigkeit von Unternehmen. **
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Vorsteuerabzug
Top-Angebote
Produkte zum Begriff Vorsteuerabzug:
-
Flöte lernenFlöte lernen von Trevor Wye ist eine bewährte Querflötenschule für Einsteiger. Der methodische Aufbau, abwechslungsreiche Duette und optionale Klavierbegleitungen fördern von Beginn an musikalisches Verständnis, einen schönen Ton und die Freude am gemeinsamen Musizieren.18,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Klopsch, Britta: Schüler lernen LernenSchüler lernen Lernen , Erfolgreich Lernstrategien vermitteln in acht abenteuerlichen Etappen (5. und 6. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180215, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Klopsch, Britta~Krone, Annika~Golea, Elena, Seitenzahl/Blattzahl: 83, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. und 6. Klasse; Erfolgreich unterrichten; Organisation & Selbstmanagement; Sekundarstufe I, Fachschema: Didaktik~Unterricht / Didaktik~Schule / Pädagogik, Didaktik~Lernmittel~Unterrichtsmedium, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 294, Breite: 210, Höhe: 8, Gewicht: 284, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000073092001 9783403203322-2 B0000073092002 9783403203322-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 192983527,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forster, Maria: Diagnose und Förderung im Schriftspracherwerb, Leichter lesen und schreiben lernen mit der Hexe SusiDiagnose und Förderung im Schriftspracherwerb, Leichter lesen und schreiben lernen mit der Hexe Susi , Übungen und Spiele zur Förderung der phonologischen Bewusstheit (1. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 14. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Forster, Maria~Martschinke, Sabine, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 152, Abbildungen: Illustr., Keyword: 1. Klasse; Deutsch; Grundschule; Phonologische Bewusstheit, Fachschema: Deutsch / Didaktik, Methodik~Deutsch / Lehrermaterial~Didaktik~Unterricht / Didaktik~Grundschule / Pädagogik, Didaktik~Lesenlernen~Schriftsprache~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Sonderpädagogik~Didaktische Kompetenz und Lehrmethoden~Unterrichtsmaterialien~Schule und Lernen: Erstspracherwerb, Sprache: Deutsch, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag, Länge: 294, Breite: 209, Höhe: 9, Gewicht: 458, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7788312 A2384515, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Vorsteuerabzug bei Abschlagsrechnungen?
Der Vorsteuerabzug bei Abschlagsrechnungen ist möglich, sobald die Abschlagszahlung geleistet wurde und eine ordnungsgemäße Rechnung vorliegt. Dabei muss die Rechnung alle erforderlichen Angaben enthalten, wie zum Beispiel den Leistungszeitraum, die Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen sowie den ausgewiesenen Steuerbetrag. Es ist wichtig, dass die Abschlagsrechnung klar als solche gekennzeichnet ist und nicht als Schlussrechnung interpretiert werden kann. Der Vorsteuerabzug kann dann in dem Voranmeldungszeitraum geltend gemacht werden, in dem die Abschlagszahlung erfolgt ist. Es ist ratsam, sich hierbei von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle Voraussetzungen für den Vorsteuerabzug erfüllt sind. **
-
Was ist der Vorsteuerabzug?
Was ist der Vorsteuerabzug? Der Vorsteuerabzug ist ein Mechanismus, der es Unternehmen ermöglicht, die Mehrwertsteuer, die sie beim Kauf von Waren und Dienstleistungen gezahlt haben, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Auf diese Weise wird die Belastung für Unternehmen verringert und die Wettbewerbsfähigkeit gestärkt. Der Vorsteuerabzug setzt voraus, dass die Unternehmen ordnungsgemäße Rechnungen vorlegen können und die gekauften Waren und Dienstleistungen für ihr Unternehmen genutzt werden. Unternehmen sollten darauf achten, den Vorsteuerabzug korrekt zu berechnen und zu dokumentieren, um mögliche Steuerrisiken zu vermeiden. **
-
Was ist eine Vorsteuerabzug?
Was ist eine Vorsteuerabzug? **
-
Was ist ein Vorsteuerabzug?
Was ist ein Vorsteuerabzug? Ein Vorsteuerabzug ist die Möglichkeit für Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abzuziehen, die sie von ihren Kunden erhalten. Dies bedeutet, dass Unternehmen nur die Differenz zwischen der gezahlten Mehrwertsteuer und der erhaltenen Umsatzsteuer an das Finanzamt abführen müssen. Der Vorsteuerabzug dient dazu, die Belastung für Unternehmen zu verringern und die Neutralität des Umsatzsteuersystems sicherzustellen. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um einen Vorsteuerabzug geltend machen zu können, wie z.B. die ordnungsgemäße Dokumentation ihrer Einkäufe. **
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **
Was bewirkt der Vorsteuerabzug?
Der Vorsteuerabzug ermöglicht es Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Mehrwertsteuer, die sie von ihren Kunden erhalten, abzuziehen. Dadurch reduziert sich die finanzielle Belastung für Unternehmen, da sie nur die Differenz zwischen Eingangs- und Ausgangssteuer an das Finanzamt zahlen müssen. Der Vorsteuerabzug trägt somit zur Liquiditätssicherung bei und hilft Unternehmen, ihre Kosten zu senken. Zudem sorgt er für eine gerechtere Verteilung der Steuerlast, da Unternehmen nur auf den Wert, den sie selbst geschaffen haben, Steuern zahlen müssen. **
Top-Angebote
Produkte zum Begriff Vorsteuerabzug:
-
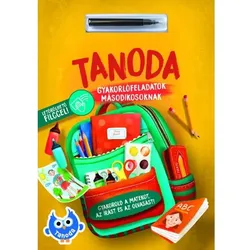
Nachhilfe mit abwischbarem Filzstift – für ZweitklässlerDas Übungsheft „Tanoda mit abwischbarem Filzstift – für Zweitklässler“ bietet Grundschulkindern vielfältige und umfassende Übungsmöglichkeiten. Zu den Aufgaben gehören Multiplikations- und Divisionsübungen, Leseverständnisaufgaben, Rechtschreibspiele sowie sachkundliche Info-Texte mit Bezug zur Umwelt- und Sachkunde. Ziel der Ausgabe ist es, das in der zweiten Klasse erworbene Wissen zu festigen und gleichzeitig logisches Denken, Konzentration und Problemlösefähigkeit zu fördern. Dank der abwischbaren Seiten können die Kinder die Aufgaben immer wieder neu bearbeiten – so wird das Üben effektiv und stressfrei. Das Heft ist eine ideale Ergänzung zum Schulunterricht und unterstützt einen sicheren Lernfortschritt. Bindung: geheftet Umschlag: Softcover Seitenzahl: 228,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
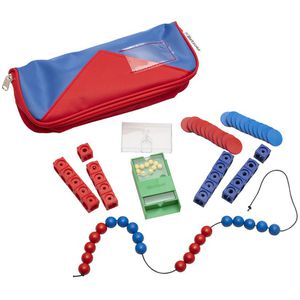
Betzold Lernspielzeug 86466, Schüler-Rechen-Set, im Mäppchen, ab 5 Jahre, Zahlen und Rechnen lernenLernmittelset zum gezielten Heranführen an Zählen & Rechnen im 20er Zahlenraum Erlaubt das Visualisieren von Mengen und hilft beim Lösen erster Rechenaufgaben Enthält 20 Steckwürfel, 22 Wendeplättchen, Rechenkette und eine Schüttelbox Entwickelt speziell für den Mathematikunterricht in der ersten Klasse In kompaktem, nur 227 g leichtem Mäppchen zum Mitnehmen Bietet zusätzlichen Platz für Utensilien wie Lineal, Schere oder Klebstoff Ideal für Mathe-Neulinge im Alter von 5 bis 7 Jahren Produktmaße 26 x 10 x 6 cm (BxHxT) Merkmale: Altersempfehlung: ab 5 Jahre Lerninhalt: Rechnen, Zahlen sonstiges: Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.12,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Flöte lernenFlöte lernen von Trevor Wye ist eine bewährte Querflötenschule für Einsteiger. Der methodische Aufbau, abwechslungsreiche Duette und optionale Klavierbegleitungen fördern von Beginn an musikalisches Verständnis, einen schönen Ton und die Freude am gemeinsamen Musizieren.18,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerer Vorsteuerabzug?
Ist Versteuerer Vorsteuerabzug? Diese Frage bezieht sich auf die Möglichkeit eines Unternehmens, die Umsatzsteuer, die es auf Einkäufe gezahlt hat (Vorsteuer), von der Umsatzsteuer abzuziehen, die es auf seine eigenen Verkäufe erhebt. Der Vorsteuerabzug ist ein wichtiger Aspekt des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuerlast zu reduzieren. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um den Vorsteuerabzug geltend machen zu können, z.B. dass die Einkäufe für unternehmerische Zwecke getätigt wurden. Insgesamt ist der Vorsteuerabzug ein wichtiger Mechanismus zur Vermeidung von Doppelbesteuerung und zur Förderung der Wettbewerbsfähigkeit von Unternehmen. **
-
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
-
Wann Vorsteuerabzug bei Abschlagsrechnungen?
Der Vorsteuerabzug bei Abschlagsrechnungen ist möglich, sobald die Abschlagszahlung geleistet wurde und eine ordnungsgemäße Rechnung vorliegt. Dabei muss die Rechnung alle erforderlichen Angaben enthalten, wie zum Beispiel den Leistungszeitraum, die Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen sowie den ausgewiesenen Steuerbetrag. Es ist wichtig, dass die Abschlagsrechnung klar als solche gekennzeichnet ist und nicht als Schlussrechnung interpretiert werden kann. Der Vorsteuerabzug kann dann in dem Voranmeldungszeitraum geltend gemacht werden, in dem die Abschlagszahlung erfolgt ist. Es ist ratsam, sich hierbei von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle Voraussetzungen für den Vorsteuerabzug erfüllt sind. **
-
Was ist der Vorsteuerabzug?
Was ist der Vorsteuerabzug? Der Vorsteuerabzug ist ein Mechanismus, der es Unternehmen ermöglicht, die Mehrwertsteuer, die sie beim Kauf von Waren und Dienstleistungen gezahlt haben, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Auf diese Weise wird die Belastung für Unternehmen verringert und die Wettbewerbsfähigkeit gestärkt. Der Vorsteuerabzug setzt voraus, dass die Unternehmen ordnungsgemäße Rechnungen vorlegen können und die gekauften Waren und Dienstleistungen für ihr Unternehmen genutzt werden. Unternehmen sollten darauf achten, den Vorsteuerabzug korrekt zu berechnen und zu dokumentieren, um mögliche Steuerrisiken zu vermeiden. **
Ähnliche Suchbegriffe für Vorsteuerabzug
-
Klopsch, Britta: Schüler lernen LernenSchüler lernen Lernen , Erfolgreich Lernstrategien vermitteln in acht abenteuerlichen Etappen (5. und 6. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180215, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Klopsch, Britta~Krone, Annika~Golea, Elena, Seitenzahl/Blattzahl: 83, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. und 6. Klasse; Erfolgreich unterrichten; Organisation & Selbstmanagement; Sekundarstufe I, Fachschema: Didaktik~Unterricht / Didaktik~Schule / Pädagogik, Didaktik~Lernmittel~Unterrichtsmedium, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 294, Breite: 210, Höhe: 8, Gewicht: 284, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000073092001 9783403203322-2 B0000073092002 9783403203322-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 192983527,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forster, Maria: Diagnose und Förderung im Schriftspracherwerb, Leichter lesen und schreiben lernen mit der Hexe SusiDiagnose und Förderung im Schriftspracherwerb, Leichter lesen und schreiben lernen mit der Hexe Susi , Übungen und Spiele zur Förderung der phonologischen Bewusstheit (1. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 14. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Forster, Maria~Martschinke, Sabine, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 152, Abbildungen: Illustr., Keyword: 1. Klasse; Deutsch; Grundschule; Phonologische Bewusstheit, Fachschema: Deutsch / Didaktik, Methodik~Deutsch / Lehrermaterial~Didaktik~Unterricht / Didaktik~Grundschule / Pädagogik, Didaktik~Lesenlernen~Schriftsprache~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Sonderpädagogik~Didaktische Kompetenz und Lehrmethoden~Unterrichtsmaterialien~Schule und Lernen: Erstspracherwerb, Sprache: Deutsch, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag, Länge: 294, Breite: 209, Höhe: 9, Gewicht: 458, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7788312 A2384515, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Vorsteuerabzug?
Was ist eine Vorsteuerabzug? **
-
Was ist ein Vorsteuerabzug?
Was ist ein Vorsteuerabzug? Ein Vorsteuerabzug ist die Möglichkeit für Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abzuziehen, die sie von ihren Kunden erhalten. Dies bedeutet, dass Unternehmen nur die Differenz zwischen der gezahlten Mehrwertsteuer und der erhaltenen Umsatzsteuer an das Finanzamt abführen müssen. Der Vorsteuerabzug dient dazu, die Belastung für Unternehmen zu verringern und die Neutralität des Umsatzsteuersystems sicherzustellen. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um einen Vorsteuerabzug geltend machen zu können, wie z.B. die ordnungsgemäße Dokumentation ihrer Einkäufe. **
-
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **
-
Was bewirkt der Vorsteuerabzug?
Der Vorsteuerabzug ermöglicht es Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Mehrwertsteuer, die sie von ihren Kunden erhalten, abzuziehen. Dadurch reduziert sich die finanzielle Belastung für Unternehmen, da sie nur die Differenz zwischen Eingangs- und Ausgangssteuer an das Finanzamt zahlen müssen. Der Vorsteuerabzug trägt somit zur Liquiditätssicherung bei und hilft Unternehmen, ihre Kosten zu senken. Zudem sorgt er für eine gerechtere Verteilung der Steuerlast, da Unternehmen nur auf den Wert, den sie selbst geschaffen haben, Steuern zahlen müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.